Cách Tính Thuế Thu Nhập Cá Nhân Chuẩn Xác & Chi Tiết Nhất
Thuế thu nhập cá nhân từ tiền lương tiền công được tính theo công thức: Thuế TNCN = Thu nhập tính thuế × Thuế suất. Nắm vững cách tính thuế thu nhập cá nhân giúp bạn kiểm soát lương Net thực nhận, tối ưu giảm trừ hợp pháp và tránh phạt quyết toán.
Điểm cốt lõi:
– Công thức gốc: Thu nhập tính thuế = Thu nhập chịu thuế − Các khoản giảm trừ.
– Mức giảm trừ gia cảnh: Bản thân 15.500.000 đồng/tháng và người phụ thuộc 6.200.000 đồng/tháng theo mức mới (đối chiếu mức 11.000.000đ và 4.400.000đ).
– Biểu lũy tiến: Áp dụng 7 bậc thuế từ 5% đến 35% kèm công cụ tính tự động.
1. Bản chất và đối tượng nộp thuế thu nhập cá nhân
Thuế thu nhập cá nhân (TNCN) đối với tiền lương, tiền công là khoản thuế trực thu điều tiết trên phần thu nhập thực tế của người lao động sau khi trừ các khoản sinh hoạt thiết yếu. Theo Luật Thuế Thu Nhập Cá Nhân do Quốc hội ban hành,, nghĩa vụ thuế chỉ phát sinh khi người nộp thuế đạt mức thu nhập vượt qua ngưỡng giảm trừ gia cảnh và các khoản bảo hiểm bắt buộc theo luật định.
1.1. Căn cứ pháp lý thuế thu nhập cá nhân
Căn cứ pháp lý cốt lõi điều chỉnh thuế thu nhập cá nhân tại Việt Nam bao gồm Luật Thuế Thu Nhập Cá Nhân số 04/2007/QH12,, Luật sửa đổi bổ sung số 26/2012/QH13,, Nghị định 65/2013/NĐ-CP và Thông tư 111/2013/TT-BTC của Bộ Tài chính.. Các văn bản quy phạm pháp luật này quy định cụ thể về đối tượng nộp thuế, các khoản thu nhập chịu thuế, danh mục phụ cấp miễn thuế và phương pháp khấu trừ thuế tại nguồn.
Doanh nghiệp chi trả thu nhập có trách nhiệm khấu trừ tiền thuế TNCN trước khi thanh toán lương cho người lao động, sau đó kê khai và nộp vào ngân sách nhà nước theo kỳ tháng hoặc quý. Người lao động được cấp một Mã số thuế cá nhân duy nhất để quản lý lịch sử thu nhập và nghĩa vụ thuế suốt quá trình làm việc.
1.2. Cá nhân cư trú và không cư trú
Phương pháp tính thuế TNCN có sự phân hóa rõ rệt giữa cá nhân cư trú và cá nhân không cư trú dựa trên tiêu chí thời gian hiện diện và nơi ở hợp pháp tại Việt Nam.
Cá nhân cư trú là người có mặt tại Việt Nam từ 183 ngày trở lên trong một năm dương lịch hoặc có nơi ở thường xuyên hợp pháp.. Đối với nhóm này, thuế được tính trên toàn bộ thu nhập phát sinh trong và ngoài lãnh thổ Việt Nam theo Biểu thuế lũy tiến từng phần với mức thuế suất từ 5% đến 35%..
Ngược lại, khấu trừ cá nhân không cư trú không được áp dụng giảm trừ gia cảnh bản thân hay người phụ thuộc. Toàn bộ tiền lương, tiền công nhận được tại Việt Nam của cá nhân không cư trú sẽ bị khấu trừ trực tiếp với thuế suất cố định 20%..
| Tiêu chí phân loại | Cá nhân cư trú | Cá nhân không cư trú |
|---|---|---|
| Thời gian hiện diện | Từ 183 ngày trở lên trong năm | Dưới 183 ngày trong năm |
| Phạm vi tính thuế | Thu nhập toàn cầu trong và ngoài nước | Thu nhập phát sinh tại Việt Nam |
| Giảm trừ gia cảnh | Được giảm trừ bản thân và phụ thuộc | Không được áp dụng giảm trừ |
| Biểu thuế áp dụng | Biểu lũy tiến từng phần từ 5% đến 35% | Thuế suất cố định 20% |
*Nguồn: Đối chiếu theo Điều 1 và Điều 2 Thông tư 111/2013/TT-BTC của Bộ Tài chính *
1.3. Điều kiện phát sinh nghĩa vụ nộp thuế
Nghĩa vụ nộp thuế thu nhập cá nhân chỉ phát sinh khi thu nhập tính thuế lớn hơn 0. Điều này đồng nghĩa với việc tổng thu nhập nhận được trong tháng của bạn phải cao hơn tổng các khoản giảm trừ hợp pháp (gồm bảo hiểm bắt buộc và giảm trừ gia cảnh).
Nếu người lao động chưa có người phụ thuộc, mức thu nhập bắt đầu phải nộp thuế là trên 15.500.000 đồng/tháng theo mức giảm trừ mới (hoặc trên 11.000.000 đồng/tháng theo mốc hiện hành ), sau khi đã trừ đi 10.5% các khoản bảo hiểm bắt buộc..
Trường hợp người lao động có người phụ thuộc hợp lệ, ngưỡng thu nhập bắt đầu phải nộp thuế sẽ tăng thêm tương ứng 6.200.000 đồng/tháng cho mỗi người phụ thuộc theo quy định mới (hoặc 4.400.000 đồng/tháng theo mốc hiện hành ). Nếu thu nhập thực tế sau khi trừ chi phí không vượt qua các hạn mức này, số thuế TNCN phải nộp bằng 0 đồng..
2. Công thức tính
thuế và các khoản giảm trừ
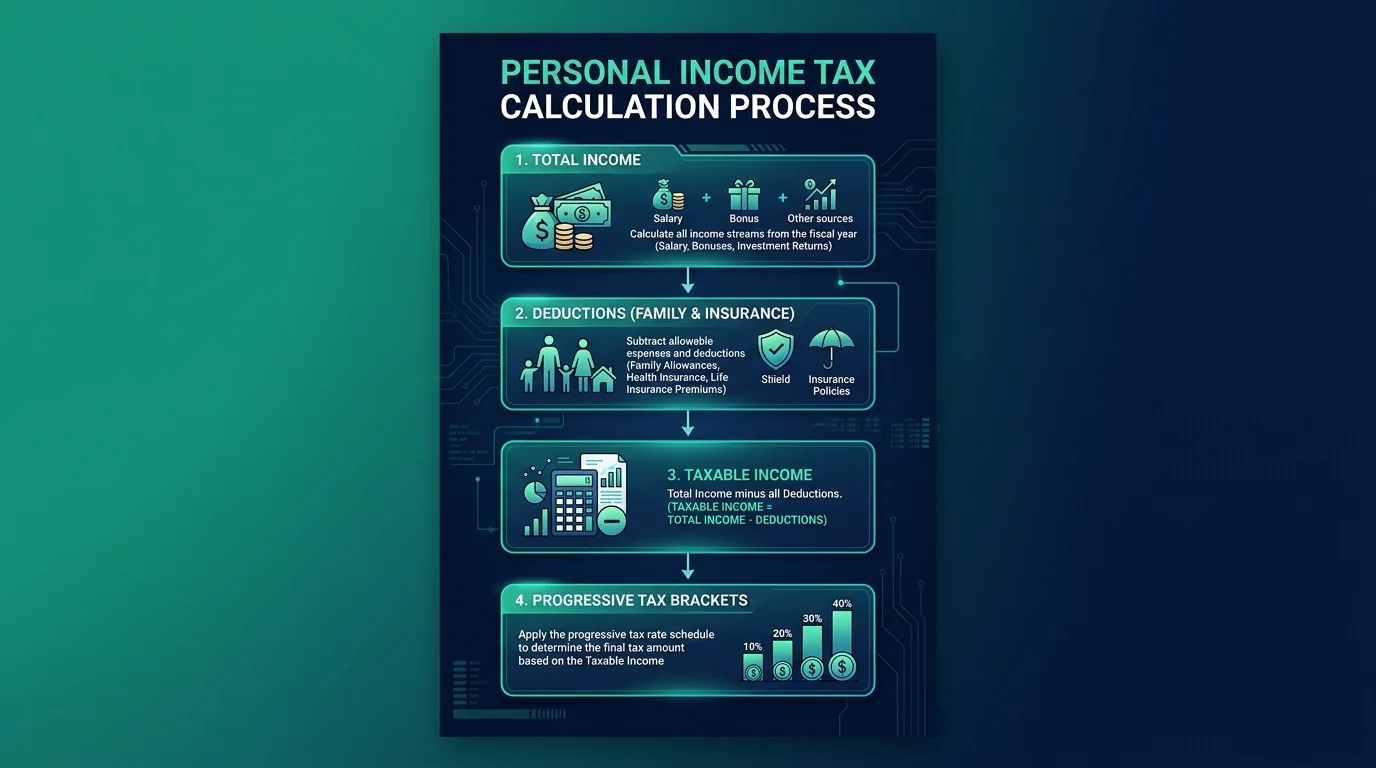
Công thức tính thuế thu nhập cá nhân từ tiền lương, tiền công được quy định chuẩn hóa thành hai bước tính tuần tự: xác định thu nhập tính thuế và áp dụng thuế suất tương ứng. Công thức nền tảng như sau:
$$text{Thuế TNCN phải nộp} = text{Thu nhập tính thuế} times text{Thuế suất}$$
Trong đó, thu nhập tính thuế được bóc tách theo công thức:
$$text{Thu nhập tính thuế} = text{Thu nhập chịu thuế} – text{Các khoản giảm trừ}$$
Việc phân định rạch ròi giữa thu nhập chịu thuế và thu nhập tính thuế là chìa khóa then chốt để tính đúng tiền thuế, tránh nhầm lẫn đem toàn bộ lương Gross nhân trực tiếp với thuế suất.
2.1. Xác định tổng thu nhập chịu thuế
Thu nhập chịu thuế là tổng số tiền mà người lao động nhận được từ đơn vị sử dụng lao động trong kỳ trả lương, sau khi đã trừ đi các khoản thu nhập được pháp luật miễn thuế.
Thu nhập chịu thuế bao gồm: tiền lương chính theo hợp đồng lao động, tiền lương làm thêm giờ, tiền thưởng các dịp lễ tết, tiền thưởng năng suất và các khoản phụ cấp, trợ cấp mang tính chất tiền lương. Việc xác định đúng thời điểm chi trả tiền lương là căn cứ để tính thuế cho tháng tương ứng, không phụ thuộc vào tháng làm việc phát sinh tiền lương đó.
2.2. Các khoản thu nhập được miễn thuế
Các khoản thu nhập được miễn thuế là những khoản phụ cấp và phúc lợi theo luật định không phải tính vào thu nhập chịu thuế TNCN. Người lao động cần chủ động nắm rõ danh mục này để bảo vệ quyền lợi thu nhập:
- Tiền ăn trưa, ăn giữa ca: Tiền ăn ca chi trực tiếp hoặc chi tiền mặt cho người lao động được miễn thuế tối đa không quá 730.000 đồng/tháng nếu chi bằng tiền mặt..
- Tiền trang phục: Chi tiền trang phục bằng tiền mặt được miễn thuế tối đa 5.000.000 đồng/người/năm; chi bằng hiện vật được miễn toàn bộ..
- Tiền làm thêm giờ, làm việc ban đêm: Phần tiền lương trả cao hơn so với tiền lương làm việc trong giờ hành chính ban ngày được miễn thuế TNCN..
- Công tác phí: Tiền vé xe, tiền phòng khách sạn, phụ cấp lưu trú theo đúng quy chế tài chính của doanh nghiệp được miễn thuế..
- Trợ cấp khó khăn đột xuất, thai sản, ốm đau: Các khoản trợ cấp nhận từ quỹ Bảo hiểm Xã hội hoặc hỗ trợ theo quy định của Luật Lao động đều được miễn thuế..
2.3. Mức giảm trừ gia cảnh và bảo hiểm
Các khoản giảm trừ khi tính thuế TNCN bao gồm giảm trừ gia cảnh bản thân người nộp thuế, giảm trừ người phụ thuộc và các khoản trích nộp bảo hiểm bắt buộc theo luật định. Mức giảm trừ gia cảnh hiện hành đối chiếu là 11.000.000 đồng/tháng cho bản thân và 4.400.000 đồng/tháng cho người phụ thuộc..
Giảm trừ gia cảnh bản thân theo định mức quy định mới là 15.500.000 đồng/tháng (tương đương 186.000.000 đồng/năm).. Giảm trừ người phụ thuộc theo định mức quy định mới là 6.200.000 đồng/tháng/người (tương đương 74.400.000 đồng/năm)..
Đồng thời, người lao động được trừ các khoản đóng bảo hiểm gồm bảo hiểm xã hội (BHXH) 8%, bảo hiểm y tế (BHYT) 1.5% và bảo hiểm thất nghiệp (BHTN) 1% trên mức lương đóng bảo hiểm.. Mức trần đóng bảo hiểm thất nghiệp căn cứ theo lương tối thiểu vùng I (5.310.000 đồng/tháng), lương tối thiểu vùng II (4.730.000 đồng/tháng), lương tối thiểu vùng III (4.140.000 đồng/tháng) và lương tối thiểu vùng IV (3.700.000 đồng/tháng)..
| Khoản giảm trừ hợp lệ | Mức áp dụng mới | Mức hiện hành đối chiếu |
|---|---|---|
| Giảm trừ gia cảnh bản thân | 15.500.000 đồng/tháng | 11.000.000 đồng/tháng |
| Giảm trừ người phụ thuộc | 6.200.000 đồng/tháng/người | 4.400.000 đồng/tháng/người |
| Bảo hiểm xã hội (BHXH) | 8.0% lương đóng bảo hiểm | 8.0% lương đóng bảo hiểm |
| Bảo hiểm y tế (BHYT) | 1.5% lương đóng bảo hiểm | 1.5% lương đóng bảo hiểm |
| Bảo hiểm thất nghiệp (BHTN) | 1.0% lương đóng bảo hiểm | 1.0% lương đóng bảo hiểm |
*Nguồn: Nghị quyết của Ủy ban Thường vụ Quốc hội và Luật Bảo hiểm Xã hội *
3. Biểu thuế lũy tiến từng phần và cách tính nhanh
Biểu thuế lũy tiến từng phần là phương pháp tính thuế mà trong đó mức thuế suất tăng dần theo từng bậc của thu nhập tính thuế. Thu nhập tính thuế càng cao thì phần thu nhập vượt bậc sẽ chịu mức thuế suất biên càng lớn.
Phương pháp này đảm bảo tính công bằng: người có thu nhập cao đóng góp nhiều hơn, trong khi người có thu nhập trung bình chỉ chịu mức thuế suất thấp ở các bậc khởi điểm.
3.1. Biểu thuế suất lũy tiến 7 bậc
Biểu thuế lũy tiến từng phần áp dụng cho tiền lương, tiền công của cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên gồm 7 bậc thuế cụ thể theo Điều 22 Luật Thuế Thu Nhập Cá Nhân :
- Bậc 1 lũy tiến từng phần: Thu nhập tính thuế đến 5 triệu đồng/tháng chịu thuế suất 5%..
- Bậc 2 lũy tiến từng phần: Thu nhập tính thuế trên 5 triệu đến 10 triệu đồng/tháng chịu thuế suất 10%..
- Bậc 3 lũy tiến từng phần: Thu nhập tính thuế trên 10 triệu đến 18 triệu đồng/tháng chịu thuế suất 15%..
- Bậc 4 lũy tiến từng phần: Thu nhập tính thuế trên 18 triệu đến 32 triệu đồng/tháng chịu thuế suất 20%..
- Bậc 5 lũy tiến từng phần: Thu nhập tính thuế trên 32 triệu đến 52 triệu đồng/tháng chịu thuế suất 25%..
- Bậc 6 lũy tiến từng phần: Thu nhập tính thuế trên 52 triệu đến 80 triệu đồng/tháng chịu thuế suất 30%..
- Bậc 7 lũy tiến từng phần: Thu nhập tính thuế trên 80 triệu đồng/tháng chịu thuế suất 35%..
Nguyên tắc tính lũy tiến từng phần là chỉ áp thuế suất cao cho phần thu nhập vượt ngưỡng của bậc đó, không áp dụng mức thuế suất cao cho toàn bộ thu nhập.
3.2. Phương pháp tính nhanh số trừ cố định
Phương pháp tính thuế rút gọn theo số trừ cố định giúp người nộp thuế và kế toán tính ra số tiền thuế phải nộp chỉ bằng một phép tính đơn giản, thay vì phải chia nhỏ thu nhập ra từng bậc rồi cộng dồn 7 phép tính phức tạp.
Công thức tính nhanh theo số trừ cố định:
$$text{Thuế TNCN} = (text{Thu nhập tính thuế} times text{Thuế suất bậc tương ứng}) – text{Số trừ cố định}$$
Số trừ cố định là phần chênh lệch được tính toán trước nhằm trừ đi phần thuế đã bị tính dôi dư khi áp mức thuế suất cao nhất cho toàn bộ thu nhập tính thuế. Nhờ bảng số trừ cố định, bạn có thể tính nhẩm hoặc lập bảng tính Excel trong chưa đầy 5 giây.
3.3. Bảng tra cứu số thuế theo bậc
Bảng tra cứu số thuế rút gọn dưới đây tổng hợp đầy đủ công thức tính trực tiếp và công thức tính nhanh cho cả 7 bậc thuế:
| Bậc thuế | Thu nhập tính thuế/tháng | Thuế suất & Cách tính nhanh số trừ |
|---|---|---|
| 1 | Đến 5 triệu đồng | Thuế suất 5% (Số trừ: 0 đồng) |
| 2 | Trên 5 đến 10 triệu đồng | (TNTT × 10%) − 250.000 đồng |
| 3 | Trên 10 đến 18 triệu đồng | (TNTT × 15%) − 750.000 đồng |
| 4 | Trên 18 đến 32 triệu đồng | (TNTT × 20%) − 1.650.000 đồng |
| 5 | Trên 32 đến 52 triệu đồng | (TNTT × 25%) − 3.250.000 đồng |
| 6 | Trên 52 đến 80 triệu đồng | (TNTT × 30%) − 5.850.000 đồng |
| 7 | Trên 80 triệu đồng | (TNTT × 35%) − 9.850.000 đồng |
*Nguồn: Phụ lục 01 Thông tư 111/2013/TT-BTC Bộ Tài chính *
4. Hướng dẫn sử dụng công cụ tính thuế online
Công cụ tính thuế TNCN trantienduy.com được phát triển nhằm hỗ trợ người lao động, nhân sự Agency, Freelancer và kế toán doanh nghiệp quy đổi lương Gross sang Net một cách chính xác tuyệt đối.
Bộ công cụ này tự động cập nhật mức giảm trừ gia cảnh mới nhất, tự động trích nộp bảo hiểm theo tỷ lệ 10.5% và áp dụng bảng lương tối thiểu vùng chuẩn hóa từ ngày 01/01/2026..
4.1. Nhập lương Gross và chọn vùng lương
Để bắt đầu tính toán, bạn thực hiện 2 thao tác đầu vào căn bản trên giao diện công cụ:
- Nhập mức thu nhập Gross: Điền tổng thu nhập hàng tháng bằng đồng (VND) ghi trên hợp đồng lao động hoặc thỏa thuận lương trước khi khấu trừ bảo hiểm và thuế.
- Chọn vùng lương tối thiểu: Hệ thống hỗ trợ 4 vùng lương theo Nghị định mức lương tối thiểu vùng mới có hiệu lực từ 01/01/2026 :
- Lương tối thiểu vùng I: 5.310.000 đồng/tháng (Áp dụng tại TP.HCM, Hà Nội, Hải Phòng, Bình Dương, Đồng Nai…)..
- Lương tối thiểu vùng II: 4.730.000 đồng/tháng (Áp dụng tại các thành phố trực thuộc tỉnh, vùng ven đô thị lớn…)..
- Lương tối thiểu vùng III: 4.140.000 đồng/tháng (Áp dụng tại các thị xã, huyện đồng bằng…)..
- Lương tối thiểu vùng IV: 3.700.000 đồng/tháng (Áp dụng tại các địa bàn còn lại trên cả nước)..
Việc chọn đúng vùng lương sẽ đảm bảo tính chuẩn xác cho mức trần đóng bảo hiểm thất nghiệp (BHTN) tối đa 20 lần mức lương tối thiểu vùng..
4.2. Chọn số người phụ thuộc giảm trừ
Tại mục ‘Số người phụ thuộc’, bạn nhập số lượng người mà bạn đang trực tiếp nuôi dưỡng và đã được cấp Mã số thuế người phụ thuộc hợp lệ.
Người phụ thuộc bao gồm con dưới 18 tuổi, con từ 18 tuổi trở lên bị khuyết tật hoặc đang học đại học có thu nhập dưới 1 triệu đồng/tháng; cha mẹ đẻ, cha mẹ vợ/chồng hết tuổi lao động hoặc không có khả năng lao động.. Mỗi người phụ thuộc hợp lệ sẽ giúp giảm trừ 6.200.000 đồng/tháng vào thu nhập tính thuế theo mốc mới (hoặc 4.400.000 đồng/tháng theo mốc hiện hành ).
Người dùng có thể chuyển đổi nút chọn giữa hai mốc quy định ‘Từ 01/07/2025’ và ‘Từ 01/01/2026’ để so sánh trực quan quyền lợi chênh lệch giữa hai thời kỳ..
4.3. Đọc kết quả lương Net và thuế
Sau khi bấm nút ‘Tính thuế TNCN’, hệ thống lập tức xuất ra bảng phân bổ tài chính chi tiết với các chỉ số minh bạch:
- Các khoản đóng bảo hiểm: Bóc tách rõ ràng BHXH (8%), BHYT (1.5%) và BHTN (1%)..
- Thu nhập trước thuế: Lương Gross trừ đi tổng các khoản bảo hiểm bắt buộc..
- Tổng mức giảm trừ: Gồm giảm trừ bản thân và giảm trừ người phụ thuộc..
- Thu nhập tính thuế: Số tiền thực tế bị áp thuế lũy tiến..
- Tổng thuế TNCN phải nộp: Số thuế chi tiết theo từng bậc được hiển thị bên dưới..
- Lương Net thực nhận: Số tiền thực tế đổ về tài khoản ngân hàng của bạn vào kỳ nhận lương..
5. Ví dụ minh họa tính thuế theo từng mức lương
Để hình dung trực quan cách vận hành của biểu thuế lũy tiến từng phần và các khoản giảm trừ, chúng ta cùng phân tích 3 trường hợp thu nhập phổ biến của người lao động làm việc tại Vùng I (TP.HCM/Hà Nội), chưa có người phụ thuộc.
Mức trích nộp bảo hiểm bắt buộc là 10.5% (BHXH 8%, BHYT 1.5%, BHTN 1%).. Trong các ví dụ này, chúng ta đối chiếu theo mức giảm trừ gia cảnh mới (15.5 triệu cho bản thân) và mốc hiện hành (11 triệu cho bản thân)..
5.1. Kịch bản tính thuế cho mức lương 15 triệu đồng
Với mức lương Gross 15.000.000 đồng/tháng tại Vùng I và không có người phụ thuộc, số tiền thuế TNCN phải nộp được tính như sau :
- Tiền đóng bảo hiểm bắt buộc (10.5%): 15.000.000 đồng × 10.5% = 1.575.000 đồng..
- Thu nhập trước thuế: 15.000.000 đồng − 1.575.000 đồng = 13.425.000 đồng..
- Mức giảm trừ bản thân mới (15.5 triệu đồng): Thu nhập tính thuế = 13.425.000 đồng − 15.500.000 đồng = −2.075.000 đồng (nhỏ hơn 0).. Do thu nhập tính thuế nhỏ hơn 0, số thuế TNCN phải nộp = 0 đồng.. Lương Net thực nhận = 13.425.000 đồng..
- Đối chiếu mốc hiện hành (giảm trừ 11 triệu đồng): Thu nhập tính thuế = 13.425.000 đồng − 11.000.000 đồng = 2.425.000 đồng (Bậc 1, thuế suất 5%).. Thuế TNCN phải nộp = 2.425.000 đồng × 5% = 121.250 đồng.. Như vậy, theo mức mới, người nhận lương 15 triệu đồng được miễn hoàn toàn tiền thuế TNCN..
5.2. Kịch bản tính thuế cho mức lương 25 triệu đồng
Với mức lương Gross 25.000.000 đồng/tháng tại Vùng I và không có người phụ thuộc, số thuế được tính tuần tự :
- Tiền đóng bảo hiểm bắt buộc (10.5%): 25.000.000 đồng × 10.5% = 2.625.000 đồng..
- Thu nhập trước thuế: 25.000.000 đồng − 2.625.000 đồng = 22.375.000 đồng..
- Theo mức giảm trừ bản thân mới (15.5 triệu đồng): Thu nhập tính thuế = 22.375.000 đồng − 15.500.000 đồng = 6.875.000 đồng.. Thu nhập tính thuế nằm ở Bậc 2 lũy tiến từng phần (trên 5 triệu đến 10 triệu đồng)..
- Thuế Bậc 1 lũy tiến từng phần (đến 5 triệu): 5.000.000 đồng × 5% = 250.000 đồng..
- Thuế Bậc 2 lũy tiến từng phần (phần vượt trên 5 triệu): (6.875.000 đồng − 5.000.000 đồng) × 10% = 187.500 đồng..
- Tổng thuế TNCN phải nộp: 250.000 đồng + 187.500 đồng = 437.500 đồng (tính nhanh theo số trừ cố định: 6.875.000 đồng × 10% − 250.000 đồng = 437.500 đồng).. Lương Net thực nhận: 22.375.000 đồng − 437.500 đồng = 21.937.500 đồng..
- Đối chiếu mốc hiện hành (giảm trừ 11 triệu đồng): Thu nhập tính thuế = 22.375.000 đồng − 11.000.000 đồng = 11.375.000 đồng (Bậc 3).. Số thuế phải nộp = 11.375.000 đồng × 15% − 750.000 đồng = 956.250 đồng.. Người lao động tiết kiệm được 518.750 đồng tiền thuế mỗi tháng theo mức mới..
5.3. Kịch bản tính thuế cho mức lương 50 triệu đồng
Với mức lương Gross 50.000.000 đồng/tháng tại Vùng I và không có người phụ thuộc :
- Tiền đóng bảo hiểm bắt buộc: Mức lương đóng BHXH và BHYT bị khống chế trần tối đa 20 lần mức lương cơ sở (20 × 2.340.000 = 46.800.000 đồng)..
- BHXH (8%): 46.800.000 đồng × 8% = 3.744.000 đồng..
- BHYT (1.5%): 46.800.000 đồng × 1.5% = 702.000 đồng..
- BHTN (1% đóng trên 50 triệu): 50.000.000 đồng × 1% = 500.000 đồng..
Tổng bảo hiểm bắt buộc = 3.744.000 đồng + 702.000 đồng + 500.000 đồng = 4.946.000 đồng.. - Thu nhập trước thuế: 50.000.000 đồng − 4.946.000 đồng = 45.054.000 đồng..
- Theo mức giảm trừ bản thân mới (15.5 triệu đồng): Thu nhập tính thuế = 45.054.000 đồng − 15.500.000 đồng = 29.554.000 đồng.. Thu nhập tính thuế rơi vào Bậc 4 lũy tiến từng phần (trên 18 triệu đến 32 triệu đồng, thuế suất 20%).. Áp dụng phương pháp tính nhanh số trừ cố định: Thuế TNCN = (29.554.000 đồng × 20%) − 1.650.000 đồng = 4.260.800 đồng.. Lương Net thực nhận: 45.054.000 đồng − 4.260.800 đồng = 40.793.200 đồng..
- Đối chiếu mốc hiện hành (giảm trừ 11 triệu đồng): Thu nhập tính thuế = 45.054.000 đồng − 11.000.000 đồng = 34.054.000 đồng (Bậc 5, thuế suất 25%).. Số thuế phải nộp = 34.054.000 đồng × 25% − 3.250.000 đồng = 5.263.500 đồng.. Mức thuế được giảm trừ là 1.002.700 đồng/tháng..
6. Cách tính thuế cho thu nhập vãng lai và làm hai nơi
Các trường hợp làm việc tự do (Freelancer), cộng tác viên không ký hợp đồng dài hạn hoặc người lao động làm việc song song tại hai công ty khác nhau đòi hỏi quy tắc kê khai và khấu trừ thuế riêng biệt.
Nếu không nắm vững các quy định này, người lao động rất dễ bị khấu trừ trùng lặp hoặc vi phạm nghĩa vụ kê khai thuế khi quyết toán cuối năm.
6.1. Khấu trừ 10% với hợp đồng dịch vụ dưới 3 tháng
Đối với cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 3 tháng có tổng mức trả thu nhập từ 2.000.000 đồng/lần trở lên, tổ chức chi trả thu nhập bắt buộc áp dụng khấu trừ thuế 10% trên tổng thu nhập trước khi thanh toán..
Ví dụ, nếu một bạn Freelancer nhận thù lao thiết kế website là 10.000.000 đồng, doanh nghiệp sẽ khấu trừ tại nguồn 10% tương đương 1.000.000 đồng và chỉ chuyển khoản thực nhận 9.000.000 đồng.. Doanh nghiệp có nghĩa vụ cấp Chứng từ khấu trừ thuế TNCN điện tử cho bạn để phục vụ việc quyết toán hoặc xin hoàn thuế sau này.
6.2. Điều kiện làm bản cam kết 08
Người lao động làm công việc thời vụ hoặc vãng lai có thể yêu cầu doanh nghiệp chi trả toàn bộ 100% thu nhập mà không bị khấu trừ 10% nếu làm bản cam kết 08/CK-TNCN ban hành kèm theo Thông tư 80/2021/TT-BTC..
Để bản cam kết có hiệu lực pháp lý, cá nhân phải thỏa mãn đồng thời 3 điều kiện:
1. Đã được cấp Mã số thuế cá nhân tại thời điểm làm cam kết..
2. Chỉ có duy nhất thu nhập thuộc đối tượng phải khấu trừ thuế theo tỷ lệ 10% tại một đơn vị chi trả..
3. Ước tính tổng mức thu nhập chịu thuế của cá nhân trong cả năm dương lịch chưa đến mức phải nộp thuế TNCN sau khi trừ giảm trừ gia cảnh..
Cá nhân làm cam kết phải chịu hoàn toàn trách nhiệm trước pháp luật về tính trung thực của bản cam kết. Nếu cơ quan thuế phát hiện có thu nhập tại nơi thứ hai, cá nhân sẽ bị truy thu tiền thuế kèm tiền phạt chậm nộp.
6.3. Quy tắc tính thuế khi làm hai nơi
Đối với người lao động có thu nhập từ 2 nơi trở lên theo hợp đồng lao động từ 3 tháng trở lên trong cùng thời gian, quy tắc quản lý thuế và bảo hiểm được thực hiện như sau:
- Bảo hiểm bắt buộc: Người lao động chỉ tham gia đóng BHXH, BHYT, BHTN tại doanh nghiệp ký hợp đồng lao động đầu tiên theo Luật Bảo hiểm Xã hội.. Tại các doanh nghiệp thứ hai trở đi, người sử dụng lao động có trách nhiệm chi trả thêm một khoản tiền tương đương với mức đóng bảo hiểm bắt buộc trực tiếp vào tiền lương của người lao động..
- Giảm trừ gia cảnh bản thân: Người lao động chỉ được giảm trừ gia cảnh bản thân tại một nơi duy nhất trong năm.. Tại nơi còn lại, toàn bộ thu nhập sẽ bị áp biểu thuế lũy tiến từng phần tính từ Bậc 1 (từ 0 đồng) mà không được trừ 15.5 triệu bản thân nữa..
- Quyết toán thuế: Người có thu nhập từ 2 nơi trở lên bắt buộc phải trực tiếp quyết toán thuế với cơ quan thuế vào cuối năm, không được ủy quyền cho doanh nghiệp quyết toán thay..
7. Hướng dẫn thủ tục quyết toán và hoàn thuế TNCN
Quyết toán thuế thu nhập cá nhân là quá trình tổng kết lại toàn bộ số thu nhập thực tế phát sinh trong năm dương lịch, tính lại chính xác số thuế phải nộp và đối chiếu với số thuế đã tạm khấu trừ hàng tháng.
Nếu số thuế tạm nộp lớn hơn số thuế thực tế phải nộp, người lao động có quyền nộp hồ sơ xin hoàn thuế TNCN hoặc bù trừ vào kỳ tính thuế tiếp theo..
7.1. Các trường hợp bắt buộc tự quyết toán
Cá nhân cư trú có thu nhập từ tiền lương, tiền công bắt buộc phải trực tiếp thực hiện quyết toán thuế với cơ quan thuế trong các trường hợp sau :
- Có số thuế phải nộp thêm trong năm từ 50.000 đồng trở lên..
- Có số thuế nộp thừa và có nhu cầu nhận tiền hoàn thuế về tài khoản ngân hàng..
- Có thu nhập từ tiền lương, tiền công ký hợp đồng từ 3 tháng trở lên tại hai nơi trở lên trong năm..
- Cá nhân cư trú có thu nhập từ tiền lương, tiền công đồng thời có thu nhập vãng lai chưa khấu trừ thuế hoặc khấu trừ chưa đủ..
Thời hạn quyết toán thuế TNCN đối với cá nhân trực tiếp quyết toán chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch (tức ngày 30/4 năm tiếp theo)..
7.2. Quy trình nộp online qua eTax Mobile
Ứng dụng eTax Mobile và Cổng thông tin Thuế điện tử (canhan.gdt.gov.vn) do Tổng cục Thuế phát triển giúp người dân tự nộp tờ khai quyết toán thuế 100% online mà không cần đến trực tiếp cơ quan thuế..
Quy trình 4 bước tự quyết toán thuế qua mạng:
- Đăng nhập hệ thống: Sử dụng tài khoản Giao dịch điện tử thuế hoặc tài khoản VNeID mức độ 2 để đăng nhập ứng dụng eTax Mobile hoặc cổng canhan.gdt.gov.vn..
- Khai báo thông tin quyết toán: Chọn chức năng ‘Quyết toán thuế’ -> ‘Kê khai trực tuyến’. Chọn tờ khai mẫu 02/QTT-TNCN. Hệ thống sẽ tự động tổng hợp dữ liệu thu nhập và số thuế đã khấu trừ từ các tổ chức chi trả thu nhập đã gửi dữ liệu lên ngành thuế..
- Đính kèm chứng từ: Chụp ảnh hoặc đính kèm tệp PDF Chứng từ khấu trừ thuế TNCN điện tử do các công ty cấp, kèm theo hồ sơ người phụ thuộc nếu có bổ sung..
- Nộp tờ khai: Kiểm tra lại số thuế nộp thừa hoặc số thuế phải nộp thêm, ký số bằng mã OTP gửi về số điện thoại và hoàn tất nộp tờ khai..
7.3. Điều kiện nhận tiền hoàn thuế nộp thừa
Để được cơ quan thuế ra quyết định hoàn tiền thuế nộp thừa về tài khoản cá nhân, bạn phải đáp ứng đầy đủ 3 điều kiện:
- Đã có Mã số thuế cá nhân tại thời điểm nộp hồ sơ quyết toán thuế..
- Có số tiền thuế TNCN đã nộp trong năm lớn hơn số thuế thực tế phải nộp theo quyết toán..
- Đã nộp Tờ khai quyết toán thuế thu nhập cá nhân (Mẫu 02/QTT-TNCN) và có văn bản đề nghị hoàn thuế được tích chọn trực tiếp trên tờ khai điện tử..
Tiền hoàn thuế sẽ được Kho bạc Nhà nước chuyển khoản trực tiếp vào tài khoản ngân hàng chính chủ của người nộp thuế trong vòng 6 ngày làm việc kể từ ngày cơ quan thuế ban hành thông báo chấp thuận hoàn thuế hợp lệ..
8. Những sai lầm thường gặp khi tính thuế TNCN
Quá trình kê khai và tính toán thuế thu nhập cá nhân thường phát sinh những sai sót do người nộp thuế chưa hiểu đúng bản chất quy định pháp luật. Việc chủ động phòng tránh các lỗi này sẽ giúp bạn bảo vệ tối đa dòng tiền và tránh các khoản tiền phạt không đáng có.
8.1. Đăng ký trùng lặp người phụ thuộc
Mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong cùng một năm tính thuế theo luật định..
Sai lầm rất phổ biến là cả hai vợ chồng đều đăng ký cùng một người con làm người phụ thuộc tại hai công ty khác nhau. Khi hệ thống cơ sở dữ liệu quốc gia của ngành thuế rà soát mã định danh cá nhân, hệ thống sẽ tự động phát hiện sự trùng lặp này. Hậu quả là một bên sẽ bị loại trừ toàn bộ số tiền đã giảm trừ khống, bị truy thu thuế và chịu phạt tiền chậm nộp thuế tương ứng..
8.2. Không tổng hợp thu nhập nhiều nguồn
Nhiều người có mức lương chính thức tại công ty nhưng nhận thêm các khoản thu nhập làm ngoài, thù lao cố vấn hoặc hoa hồng tiếp thị liên kết (Affiliate Marketing).. Nghĩ rằng các khoản này đã bị trừ 10% tại nguồn là xong nghĩa vụ nên họ không kê khai tổng hợp khi quyết toán năm..
Thực tế, thuế suất 10% chỉ là khoản tạm khấu trừ.. Khi tổng hợp toàn bộ các nguồn thu trong năm, tổng thu nhập có thể đẩy mức thuế suất lũy tiến lên Bậc 4 (20%) hoặc Bậc 5 (25%).. Nếu không tự giác kê khai, khi cơ quan thuế đối chiếu hóa đơn điện tử sẽ gửi thông báo truy thu tiền thuế còn thiếu kèm mức phạt vi phạm hành chính về thuế..
8.3. Mức phạt khi chậm nộp quyết toán
Hành vi chậm nộp hồ sơ khai quyết toán thuế TNCN khi có phát sinh số thuế phải nộp thêm sẽ bị xử phạt hành chính nghiêm khắc theo Nghị định 125/2020/NĐ-CP của Chính phủ..
Mức phạt tiền đối với hành vi nộp hồ sơ khai thuế quá thời hạn quy định dao động từ 2.000.000 đồng đến 25.000.000 đồng tùy theo số ngày nộp chậm.. Đồng thời, người nộp thuế còn phải nộp thêm tiền chậm nộp với mức lãi 0.03%/ngày tính trên số tiền thuế nộp chậm theo quy định của Luật Quản lý Thuế..
Nếu bạn quyết toán thuế mà có số thuế nộp thừa (được hoàn thuế), việc nộp hồ sơ chậm sau ngày 30/4 sẽ không bị phạt hành chính chậm nộp..
9. Giải đáp câu hỏi thường gặp về thuế TNCN
Dưới đây là phần giải đáp ngắn gọn, chuẩn xác cho những thắc mắc thường gặp nhất về cách tính và chính sách thuế thu nhập cá nhân.
9.1. Lương bao nhiêu phải nộp thuế TNCN?
Lương trên 15.500.000 đồng/tháng (chưa có người phụ thuộc) sau khi trừ 10.5% bảo hiểm bắt buộc mới bắt đầu phát sinh thuế TNCN theo quy định mức giảm trừ mới.. Nếu áp dụng mốc hiện hành, mức lương bắt đầu phải nộp thuế là trên 11.000.000 đồng/tháng.. Trường hợp có 1 người phụ thuộc, ngưỡng thu nhập bắt đầu nộp thuế là từ 21.700.000 đồng/tháng trở lên..
9.2. Tiền thưởng Tết có tính thuế không?
Có, tiền thưởng Tết phải chịu thuế TNCN. Toàn bộ tiền thưởng Tết, lương tháng 13 và tiền thưởng năng suất đều phải cộng dồn vào tổng thu nhập chịu thuế của tháng nhận tiền thưởng và áp dụng biểu thuế lũy tiến từng phần bình thường..
9.3. Thời điểm đăng ký người phụ thuộc?
Người nộp thuế được đăng ký người phụ thuộc bất kỳ lúc nào trong năm tính thuế. Khi thực hiện quyết toán thuế cuối năm, người nộp thuế được tính giảm trừ cho người phụ thuộc kể từ tháng thực tế phát sinh nghĩa vụ nuôi dưỡng hợp lệ..
Lưu ý: MIỄN TRỪ TRÁCH NHIỆM PHÁP LÝ & TÀI CHÍNH
Toàn bộ thông tin hướng dẫn cách tính thuế thu nhập cá nhân, công thức và ví dụ minh họa trên website trantienduy.com được biên soạn nhằm mục đích chia sẻ kiến thức quản trị tài chính minh bạch cho người lao động và doanh nghiệp.. Các quy định về mức giảm trừ gia cảnh và trần bảo hiểm có thể được Quốc hội và Bộ Tài chính điều chỉnh theo từng thời kỳ. Người nộp thuế nên tham vấn chuyên gia tài chính hoặc đối chiếu trực tiếp với cơ quan thuế quản lý trước khi thực hiện các nghĩa vụ quyết toán lớn..
10. Kế hoạch tối ưu nghĩa vụ thuế và kết luận
Việc nắm vững cách tính thuế thu nhập cá nhân không chỉ giúp người lao động bảo vệ quyền lợi tài chính chính đáng mà còn xây dựng thói quen tuân thủ pháp lý minh bạch cho cá nhân và tổ chức.
10.1. Checklist tối ưu nguồn thu và chi phí
Để tối ưu hóa nghĩa vụ thuế thu nhập cá nhân hợp pháp, người nộp thuế nên chủ động thực hiện 4 bước kiểm tra định kỳ:
- Rà soát danh mục phụ cấp miễn thuế: Tận dụng tối đa các khoản phúc lợi miễn thuế hợp lệ như tiền ăn giữa ca, công tác phí, tiền trang phục theo đúng quy chế tài chính doanh nghiệp..
- Chuẩn bị hồ sơ người phụ thuộc: Chuẩn bị sớm hồ sơ chứng minh người phụ thuộc hợp pháp (giấy khai sinh, căn cước công dân, xác nhận khuyết tật hoặc học đại học) để không bỏ lỡ các khoản giảm trừ..
- Lưu trữ chứng từ khấu trừ thuế điện tử: Yêu cầu các đơn vị chi trả thu nhập cấp chứng từ khấu trừ thuế ngay sau khi hoàn thành công việc để sẵn sàng quyết toán..
- Chủ động tra cứu trên eTax Mobile: Cài đặt ứng dụng eTax Mobile để theo dõi dữ liệu nguồn thu và số thuế đã nộp, tránh tình trạng bị doanh nghiệp khai khống thu nhập..
10.2. Lời khuyên tài chính từ Trần Tiến Duy
Là một Giảng viên đào tạo Digital Marketing tại FPT Education và chuyên gia tư vấn chiến lược phát triển Trần Tiến Duy luôn nhấn mạnh với các học viên và đối tác doanh nghiệp rằng: Quản trị tài chính và hiểu rõ nghĩa vụ thuế là nền tảng sống còn của mọi cá nhân làm nghề độc lập cũng như chủ doanh nghiệp SME..
Việc sử dụng thành thạo bộ công cụ tính thuế online và nắm vững biểu thuế lũy tiến sẽ giúp bạn hoạch định rõ ràng bài toán đàm phán lương Gross – Net khi nhảy việc, dự trù chính xác chi phí nhân sự dự án và tránh các rủi ro pháp lý về sau.
Nếu bạn đang tìm kiếm các giải pháp phát triển website, đào tạo đội ngũ Marketing thực chiến hoặc xây dựng hệ thống chuyển đổi số toàn diện, hãy tham khảo thêm chương trình Khóa học SEO 1 Kèm 1 hoặc liên hệ trực tiếp với chuyên gia tại trang Liên hệ Trần Tiến Duy để nhận tư vấn chuyên sâu.
Trần Tiến Duy hiện đang là giảng viên Digital Marketing tại FPT Poly HCM. Trần Tiến Duy làm SEO website từ 2018 và tốt nghiệp chuyên ngành Thương Mại Điện Tại Đại Học Sư Phạm Kỹ Thuật TPHCM. Website TranTienDuy.com mục đích lưu trữ lại kiến thức giảng dạy về SEO cho học viên tham vấn. Ngoài ra Duy nhận các dịch vụ như: cố vấn dự án SEO, Khóa học SEO cho quản lý, nhân sự, dịch vụ Audit tối ưu page Speed tăng tốc độ website wordpress, bookking PR các báo chí toàn Việt Nam.
Trần Tiến Duy cung cấp các gói dịch vụ thiết kế website chuẩn SEO giá rẻ cho Doanh nghiệp ưu tiên SEO lên top Google.
Trần Tiến Duy còn đang triển khai nhiều dự án dịch vụ Google maps và xử lý dịch vụ Facebook.